




港股开盘:恒指高开1%站上24000点,科指涨1.02% ,明星科网股普涨,阿里巴巴涨2.94%,百度集团、美团涨近2%,创新药概念股高开
 分享到:


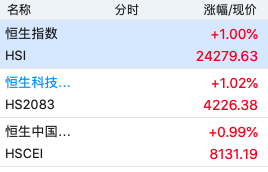
10月6日,港股恒生指数涨1%,报24279.63点,恒生科技指数涨1.02%,报4226.38点,国企指数涨0.99%,报8131.19点,红筹指数涨0.73%,报4019.55点。
大型科技股中,阿里巴巴-W涨2.94%,腾讯控股涨0.8%,京东集团-SW涨0.88%,小米集团-W涨0.17%,网易涨0.92%,百度集团、美团-W涨近2%,哔哩哔哩-W涨1.23%;电力设备股高开,潍柴动力涨超1%;创新药概念股普涨,药明康德涨超1%;有色金属板块活跃,中国铝业涨超1%。
美股方面,截至5日收盘,标普500指数上涨0.66%,收于7773.95点;纳斯达克指数上涨1.05%,收于27477.31点;道琼斯工业平均指数上涨0.18%,收于51267.90点。大型科技股中,AI芯片巨头英伟达股价上涨2.1%,创下历史收盘新高,公司市值升至5.76万亿美元。谷歌涨0.86%,特斯拉涨2.2%,微软涨1.48%,Meta涨1.9%,亚马逊跌0.05%,苹果跌0.24%。
【机构策略】
国金证券:AI强劲需求带动PCB价量齐升,目前多家AI-PCB公司订单强劲,满产满销,正在大力扩产,业绩高增长有望持续。此外,针对近期美国两党参议员提出中国光收发器限制法案,花旗解读称,新法案非全面禁令,短期影响小。
花旗发布研报称,中国全国客运量于10月1至3日大致持平,符合该行预期。由于中秋节与国庆黄金周接近,该行早前预期部分旅游需求或已于9月下旬提前释放,或会淡化黄金周期间表现。该行继续看到今个假期休闲旅游需求具韧性,惟消费模式料仍偏理性。
交银国际发布研报称,9月海外股市涨少跌多,美欧日央行皆加息,港股延续调整,短期内或可更侧重防御。该行指出,在通胀黏性、货币政策转向及AI科技叙事背景下,流动性与估值扩张空间或受约束,哑铃组合在不同情景下均具备弹性。
海通国际策略团队最新研报分析,虽然基本面修复尚需时间,但是,海外债市波动引发了过度拥挤的悲观交易,导致港股的调整大大超出了基本面的原因,所以,后续港股行情反弹,可能只需要short cover就能启动,未必需要等待经济和盈利全面回升,美债长端利率能否结束急升、中国经济基本面能否企稳回暖,是打开港股修复空间的两个关键变量。
【今日财经大事】
1.华为与高通宣布达成一项长期、广泛的专利许可协议,该协议包含双方在5G、计算、人工智能、网络等多个技术领域的专利组合交叉许可,同时高通将收购华为在计算、人工智能、网络及其他技术领域的部分美国专利。
2.高盛最新表示,尽管美国数据中心正面临日益加剧的政治反对声浪,但这在短期内对其快速扩张影响有限。该行认为,美国数据中心到2027年增长前景基本保持不变。
3.也门胡塞武装10月5日夜间发表声明称,为回应沙特过去24小时对也门发动的军事行动,胡塞武装当天实施三轮军事行动。
4.据CME“美联储观察”:美联储到10月维持利率不变的概率为77.3%,累计加息25个基点的概率为22.7%。美联储到12月维持利率不变的概率为13.4%,累计加息25个基点的概率为67.8%,累计加息50个基点的概率为18.8%。
【公司要闻】
百威亚太(01876.HK):内部重组产生5200万美元税项开支,另就印度应收款计提3000万美元拨备。
石药集团(01093.HK):8项最新临床试验进展将于2026年欧洲肿瘤内科学会(ESMO)年会上发布。
四环医药(00460.HK):水光针(商品名:冻妍)新增规格获国家药监局批准上市。
纷美包装(00468.HK):上市委员会决定取消公司股份的上市地位。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


