




港股午评:恒指跌1.89%,科指跌2%,大型科技股普跌,腾讯跌超6%,黄金股走弱
2026-11-19 12:13:25
来源:
金融界
 分享到:

分享到: 

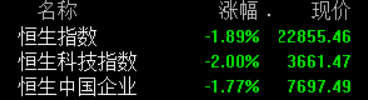
截至收盘,港股恒生指数跌1.89%,报22855.46点,恒生科技指数跌2%,报3661.47点,国企指数跌1.77%,报7697.49点,红筹指数跌1.48%,报3859.52点。
大型科技股中,阿里巴巴-W跌5.81%,腾讯控股跌6.81%,京东集团-SW涨0.77%,小米集团-W跌3.24%,网易跌0.96%,美团-W跌4.42%,快手-W跌5.74%,哔哩哔哩-W跌4.15%。黄金股普跌,灵宝黄金跌超6%;AI应用股走弱,MINIMAX跌超7%。
半导体板块部分上涨,华虹宏力涨超14%。华虹宏力披露,Q3收入9.87亿美元(同比+19.9%),归母净利1.23亿美元(同比+147%),产能利用率102.9%,晶圆出货与ASP同步上行;预计2027年代工均价再提10%–15%,无锡三期12英寸项目推进。
黄金股普跌,灵宝黄金跌超6%。现货黄金一度跌破3700关口,为去年9月以来新低。美联储公布10月议息会议纪录,决策者以10比2维持利率不变,但几乎所有与会者都认为进一步加息可能是合适的。两名与会者提出,若数据不理想,12月可考虑加息超过25个基点。
AI应用股走弱,MINIMAX跌超7%。美联储会议纪要偏鹰推升利率预期,压制现金流后置的成长资产估值;全球AI交易退潮,巨企AI投入与回报不匹配引发板块重定价;腾讯Q3资本开支同比激增527%、自由现金流净流出691亿元,将AI投入的财务代价拉回表观层面;阿里、腾讯低价模型进一步压缩纯AI公司的盈利空间。
AI智能分析该文,为您挖掘投资机会该AI功能处于试用阶段,内容仅供参考,请仔细甄别!
展开 


全部评论


机会情报
- 供给紧张格局有望延续至2027年, PCB迎来新一轮高景气上行周期
- 广东出台“十五五”数字建设规划,IDC及算力配套板块迎来新机遇
- 能源局发文加快流域水风光一体化发展,优质风光资产迎重估(附概念股)
- 6G迎政策与技术双重催化!八省市协同试点提速 赛道成长空间广阔(附概念股)
- 晶圆代工再度调价预示需求火热,涨价红利或延续至2027年(附概念股)
- 2026-2027冰雪季“消费提前至少一个月”!打开更广阔的市场前景
- “网安”事故频发!网安投入已成为保障各行业发展连续性的刚性支出
- 金融行业迎来政策红利!大金融逆势走强,部分金融股股息率超6%
- 10月经济“供强需弱”,新动能方向支撑仍偏强
- 新型储能进入市场化元年,万亿投资盛宴开启


