




港股午评:恒指跌1.71%,科指跌3.14%,大型科技股低迷,黄金股续跌,网易跌近18%,阿里巴巴逆势涨超4%
 分享到:


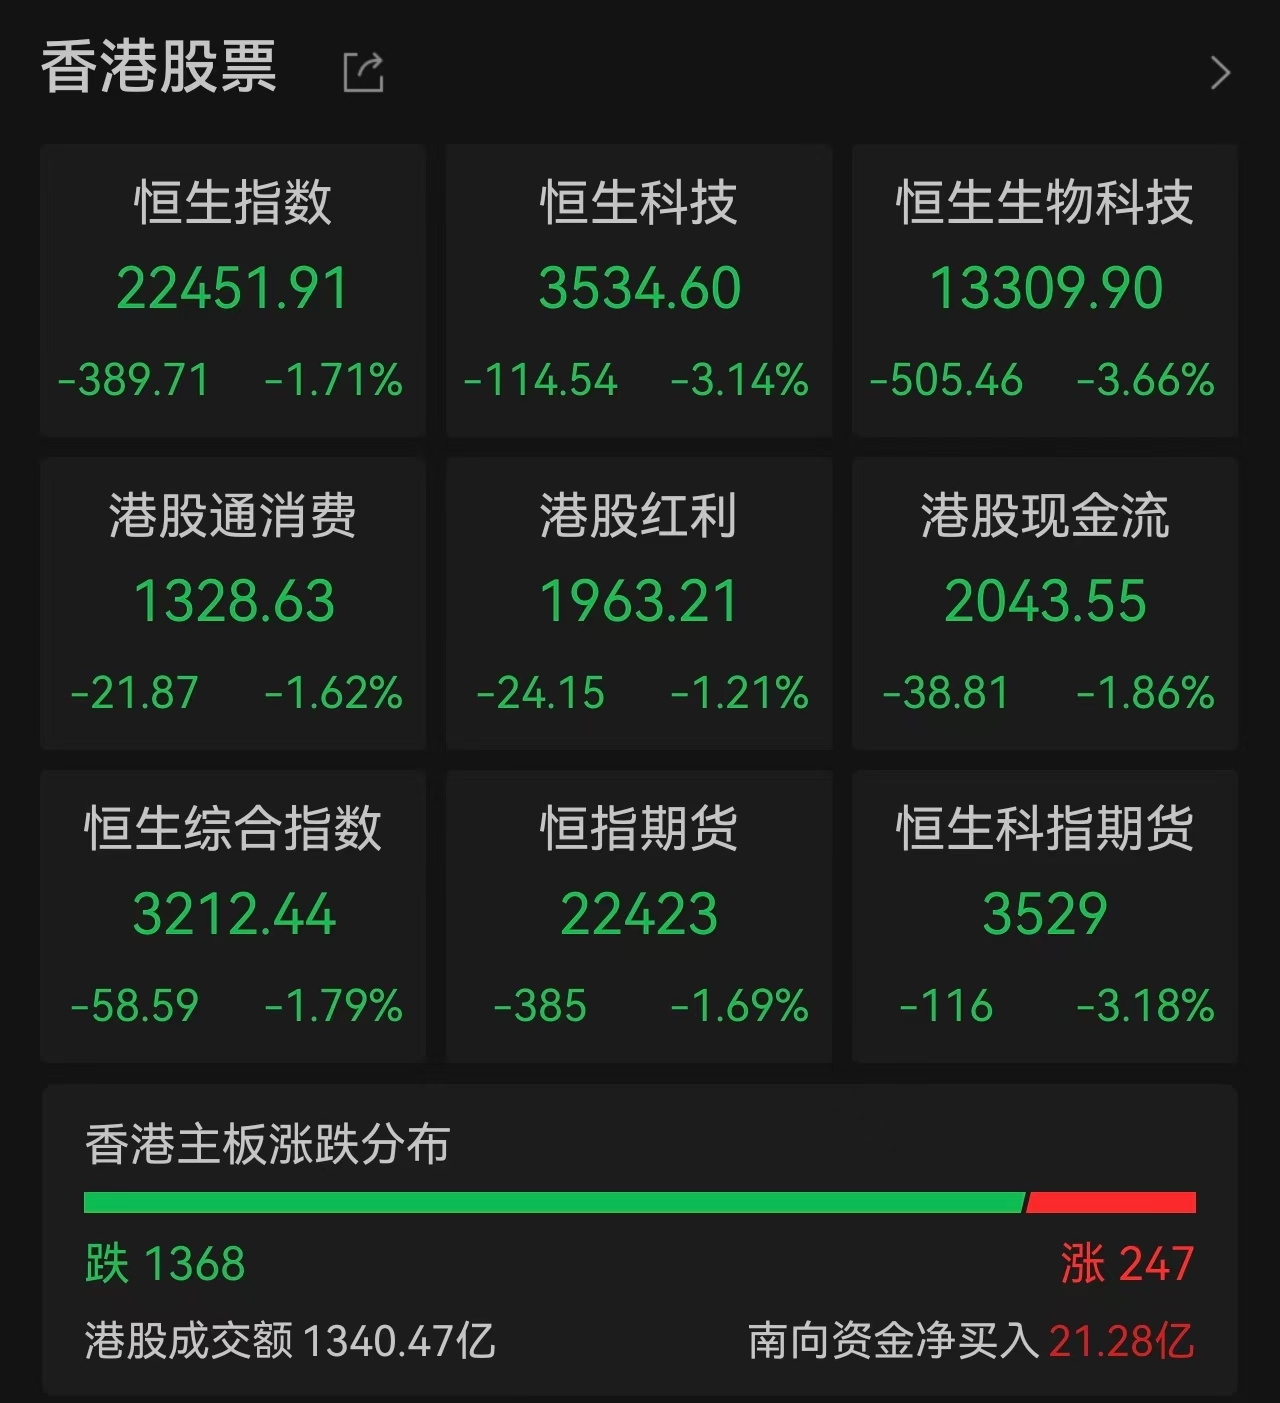
截至午间收盘,港股恒生指数跌1.71%,报22451.91点,恒生科技指数跌3.14%,报3534.6点,国企指数跌1.52%,报7573.4点,红筹指数跌1.52%,报3802.24点。
大型科技股中,阿里巴巴-W涨4.28%,腾讯控股跌1.38%,京东集团-SW跌0.3%,小米集团-W跌2.1%,网易跌17.92%,美团-W涨0.07%,快手-W跌9.98%,哔哩哔哩-W跌4.17%。芯片股跌幅居前,华虹宏力跌超8%;创新药板块走弱,荣昌生物跌超6%;黄金股继续下跌,灵宝黄金跌超6%。
芯片股跌幅居前,华虹宏力跌超8%。尽管Anthropic成功上市,但亚洲芯片相关股票周五仍重现跌势。这表明,过去数月不断累积的、针对AI相关投资的担忧,依然主导着投资者的情绪。AI行业近期频频出现令其长期前景蒙上阴影的动态。美国中期选举后的监管风险,以及英伟达首席执行官黄仁勋突然离职的消息,加剧了市场对于企业巨额支出及其变现前景的担忧。
创新药板块走弱,荣昌生物跌超6%。民银国际认为,中国在研管线已占全球近40%,交易总金额占全球60%,BD首付款、里程碑金额高频增强,出海持续性有望延续;以PD-(L)1/EGF双抗为代表的102.0头对头临床优效,重塑肿瘤治疗格局:ADC在肺、妇科肿瘤等大适应症上逐步替代传统化疗,PD-(L)1双抗联合ADC也成为重要的战略布局,双抗ADC、双毒素ADC成为ADC后续主要布局方向。
黄金股继续下跌,灵宝黄金跌超6%。11月20日早盘,现货黄金盘中跳水跌破3600美元/盎司,一周内连破3900、3800、3700、3600美元四大关口,单周累计跌幅接近8%。美国通胀数据超预期后,美联储加息预期持续升温。CME“美联储观察”最新数据显示:美联储12月加息25个基点的概率为96.4%,加息50个基点的概率为3.6%。



- 蚂蚁数科达成标志性跨国合作,提升国产金融AI产业链受益预期
- 先进封装扩产,本轮行业景气度已从产能利用率修复转向量价齐升
- AI算力芯片迎来风口,多家公司加速布局
- 霍尔木兹海峡油轮触雷爆炸,地缘风险溢价持续发酵(附概念股)
- 供给紧张格局有望延续至2027年, PCB迎来新一轮高景气上行周期
- 广东出台“十五五”数字建设规划,IDC及算力配套板块迎来新机遇
- 能源局发文加快流域水风光一体化发展,优质风光资产迎重估(附概念股)
- 6G迎政策与技术双重催化!八省市协同试点提速 赛道成长空间广阔(附概念股)
- 晶圆代工再度调价预示需求火热,涨价红利或延续至2027年(附概念股)
- 2026-2027冰雪季“消费提前至少一个月”!打开更广阔的市场前景


